Le stress financier, un fléau moderne Le stress financier touche aujourd’hui une proportion alarmante de la population. En France, près d’un salarié sur deux (48%) se trouve en détresse psychologique en 2025, selon le baromètre Empreinte Humaine. Les causes sont multiples et souvent interconnectées : – L’inflation persistante qui érode le pouvoir d’achat – Les dépenses imprévues (santé, réparations, urgences familiales) – L’endettement excessif et la spirale des crédits – L’instabilité professionnelle et la précarité de l’emploi – Le manque d’éducation financière qui entrave les bonnes décisions L’impact physique et mental des préoccupations financières Les manifestations physiques Cette angoisse liée à l’argent ne reste pas confinée à notre esprit. Elle se manifeste concrètement dans notre corps. Symptôme Physique Fréquence Impact sur la Santé Maux de tête chroniques 65% Diminution de la productivité Troubles du sommeil 58% Fatigue persistante Hypertension artérielle 42% Risques cardiovasculaires Troubles digestifs 38% Problèmes nutritionnels Tensions musculaires 71% Douleurs chroniques Les conséquences psychologiques L’impact sur la santé mentale est tout aussi préoccupant : – Anxiété généralisée : Les préoccupations financières créent un état d’alerte permanent, – Dépression : Le sentiment d’impuissance face aux difficultés financières, – Isolement social : La honte liée aux problèmes d’argent pousse à l’évitement, – Troubles de l’attention : La charge mentale constante nuit à la concentration. 48% des salariés français en détresse psychologique. Pourquoi équilibre financier et santé vont de pair ? La sérénité comme fondement du bien-être Contrairement aux idées reçues, l’équilibre financier ne nécessite pas forcément des revenus élevés. Il s’agit plutôt d’une harmonie entre nos moyens, nos besoins et nos aspirations. Cette sérénité financière libère notre énergie mentale pour d’autres aspects de la vie. Les cercles vertueux Quand nous maîtrisons nos finances, plusieurs cercles vertueux s’activent : – Réduction du stress → Meilleur sommeil → Plus d’énergie, – Stabilité émotionnelle → Prise de décisions éclairées → Amélioration continue, – Confiance retrouvée → Ouverture à de nouvelles (meilleures) relations → Soutien social renforcé, – Planification possible → Projets réalisables → Sentiment d’accomplissement. L’approche intégrative de la santé Comme le rappelle Carole BALDACCI dans son approche de coach spécialisée dans les émotions, la santé ne se limite pas à l’absence de maladie. Elle englobe : – Le bien-être physique, – Le bien-être émotionnel, – Le bien-être social ou relationnel, – Le bien-être spirituel, Mais aussi le bien-être environnemental, dont la sécurité financière, les conditions de travail, les routines de vie, …. La santé intégrative vise à remettre l’humain au centre, acteur de ses décisions. Il s’agit d’une approche globale de la personne, prenant en compte toutes ses sphères de vie : vie familiale, professionnelle, émotions, etc. *Les actions de Carole ne remplacent ni un avis ni un suivi médical. Elle te guide pour transformer ton mode de vie et ton rapport à tes émotions pour gagner en clarté, énergie et ambition juste. Les signaux d’alarme à reconnaître Indicateurs financiers Certains signaux doivent doit alerter sur ta relation à l’argent : – Éviter de regarder tes comptes bancaires, – Reporter systématiquement les décisions financières importantes, – Emprunter régulièrement pour boucler les fins de mois, – Ressentir de l’anxiété à chaque dépense, même nécessaire, – Avoir des disputes fréquentes avec ton ou ta conjoint(e) sur l’argent. Indicateurs de santé Sur le plan de la santé, sois attentif à ces signaux : – Fatigue chronique inexpliquée, – Irritabilité croissante, – Difficultés de concentration au travail, – Troubles alimentaires (grignotage ou perte d’appétit), – Recours accru aux substances (alcool, tabac, médicaments). Questions fréquentes Comment savoir si mon stress est lié à mes finances ? Le stress financier se manifeste souvent par des pensées récurrentes sur l’argent, des troubles du sommeil avant les échéances, et une tendance à éviter les conversations ou décisions financières. Si tu ressens de l’anxiété dès que tu penses à tes finances, c’est un indicateur clair. Peut-on avoir une bonne santé financière avec des revenus modestes ? Absolument ! La santé financière dépend plus de l’équilibre entre vos revenus et vos dépenses que du montant absolu. Une personne avec des revenus modestes mais une gestion maîtrisée peut avoir une meilleure santé financière qu’une personne aux revenus élevés mais désorganisée. Quand faut-il consulter un professionnel ? Si cette angoisse relative à la gestion de tes finances impacte ton sommeil, tes relations ou ton travail depuis plusieurs semaines, il est temps de chercher de l’aide. Un conseiller financier peut t’aider pour la gestion, tandis qu’un coach en santé intégrative peut t’accompagner sur l’aspect bien-être global. Comment parler d’argent sans créer de tensions en couple ? Instaure des moments dédiés aux finances, dans un climat bienveillant. Commence par partager tes émotions et tes peurs avant d’aborder les chiffres. L’objectif est de créer une vision commune plutôt que de chercher un coupable. Les enfants peuvent-ils être affectés par le stress financier des parents ? Oui, les enfants sont très sensibles au stress parental. Ils peuvent développer de l’anxiété ou des troubles du comportement sans comprendre la cause. Il est important de les rassurer tout en étant honnête sur la situation, de manière adaptée à leur âge. La relation entre l’argent et la santé n’est plus à démontrer Dans un contexte économique incertain, prendre soin de son équilibre émotionnel et financier devient un acte de santé publique. Cette approche intégrative, qui considère les finances comme un pilier du bien-être global, ouvre de nouvelles perspectives pour retrouver sérénité et vitalité. Reprendre le contrôle de ses finances et prendre soin de sa santé ne sont pas deux démarches séparées, mais les deux faces d’une même médaille : celle d’une vie équilibrée et épanouie. L’invitation est lancée : et si tu commençais dès aujourd’hui à transformer ton rapport aux émotions et à l’argent pour retrouver ta sécurité et ton bien-être global ? Comme nous l’avons exploré lors d’une conférence avec Carole BALDACCI, le chemin vers plus d’harmonie et de sécurité financière et émotionnelle est à la portée de chacun. Il suffit parfois d’un premier pas conscient pour enclencher une transformation durable pour ta santé et celle de ton entreprise. Je veux agir aujourd’hui (Mise à jour le
Budget mariage : comment organiser tes dépenses stress ?
Organiser un mariage sans budget précis peut rapidement entraîner des dépenses imprévues. La bonne méthode consiste à définir une enveloppe globale, à classer tes priorités et à suivre les paiements jusqu’au jour J. L’objectif n’est pas de prévoir chaque détail à l’euro près, mais de savoir combien tu peux consacrer à ton mariage et comment répartir cette somme de façon réaliste. Définis ton budget maximum Commence par déterminer la somme que tu peux réellement consacrer au mariage, sans fragiliser ton quotidien. – L’épargne déjà disponible. – La participation éventuelle de la famille. – Les sommes que tu peux mettre de côté chaque mois jusqu’au mariage. – Les dépenses qui ne doivent pas être compromises : logement, charges courantes et épargne de précaution. – Les éventuels financements complémentaires, à utiliser avec prudence. Fixe ensuite un montant maximum à ne pas dépasser. Cette limite servira de repère pour toutes les décisions suivantes. Liste les principaux postes de dépenses Poste Dépenses à prévoir Lieu de réception Location, mobilier, ménage, heures supplémentaires Traiteur Repas, boissons, service, dessert Tenues Robe, costume, accessoires, retouches Photographe et vidéaste Présence, albums, frais de déplacement Décoration Fleurs, tables, éclairage, papeterie Musique DJ, groupe, sonorisation Transport Véhicules, navettes, hébergement éventuel Papeterie Faire-part, menus, plans de table, remerciements Alliances Achat, gravure, ajustement Lune de miel Transport, hébergement, activités Imprévus Marge de sécurité Répartis ton budget entre l’essentiel et le secondaire Pour arbitrer plus facilement, classe les dépenses en trois catégories : – Indispensable : lieu, repas, tenues et alliances. – Important : photos, musique et décoration. – Optionnel : animations, cadeaux pour les invités et éléments personnalisés. Cette méthode t’aide à décider rapidement lorsqu’un devis dépasse l’enveloppe prévue : tu peux réduire une dépense optionnelle avant de toucher à un poste essentiel. Prévois une marge pour les imprévus Prévois idéalement une réserve de sécurité de 10 à 15 % du budget total. Elle peut servir à couvrir une hausse de tarif, une prestation supplémentaire, des frais de dernière minute ou un changement d’organisation. Sans cette marge, le moindre imprévu risque de déséquilibrer l’ensemble de ton budget. Compare les devis avant de réserver Ne compare pas uniquement le prix affiché. Vérifie toujours ce que chaque prestation comprend réellement. – Le prix total TTC. – Le montant de l’acompte. – L’échéancier des paiements. – Les frais supplémentaires éventuels. – Les conditions d’annulation ou de report. – Le nombre d’heures incluses. – Les frais de déplacement, de livraison ou de nettoyage. – Les prestations réellement comprises dans le forfait. Construis un échéancier des paiements Moment Paiements possibles À la réservation Lieu, traiteur, photographe Quelques mois avant Tenues, décoration, musique Un mois avant Soldes des prestataires Après le mariage Pourboires, retours de location, remerciements Suis ton budget jusqu’au jour J Mets à jour ton tableau après chaque réservation et chaque paiement. Tu peux utiliser un tableur avec quatre colonnes. Poste Budget prévu Déjà payé Reste à payer À compléter À compléter À compléter À compléter Je commande mon exemplaire Réduis la facture sans renoncer à l’essentiel – Choisis une date hors saison. – Réduis la liste des invités si le nombre de personnes fait exploser le budget. – Demande plusieurs formules au traiteur. – Privilégie la location pour la décoration ou le mobilier. – Réutilise certains éléments : vases, bougies, panneaux et accessoires. – Compare plusieurs prestataires avant de signer. – Réserve tôt les prestations les plus demandées. – Demande un devis détaillé plutôt qu’un forfait difficile à comparer. Les erreurs à éviter – Fixer le nombre d’invités avant de connaître le budget disponible. – Oublier les frais annexes. – Comparer uniquement le prix affiché. – Verser un acompte sans lire les conditions du contrat. – Ne pas distinguer les sommes déjà payées du budget restant. – Prévoir des dépenses sur la base de revenus incertains. – Utiliser un crédit à la consommation pour financer trop de dépenses. – Ne pas conserver les devis, contrats et justificatifs de paiement. Checklist express – J’ai défini mon budget maximum. – J’ai listé tous les postes de dépenses. – J’ai classé mes priorités. – J’ai prévu une marge de 10 à 15 %. – J’ai comparé plusieurs devis. – J’ai vérifié les conditions d’annulation. – J’ai créé un échéancier. – Je mets mon tableau à jour après chaque paiement. Conclusion Ton budget de mariage doit t’aider à profiter des préparatifs, pas à les subir. En définissant une enveloppe maximale, en classant tes priorités et en suivant chaque paiement, tu peux organiser une journée qui te ressemble sans compromettre ton équilibre financier. L’essentiel n’est pas de tout prévoir dans les moindres détails, mais de savoir où va ton argent et quelles dépenses comptent vraiment pour toi. Besoin d’un accompagnement personnalisé ? Organiser un mariage est une aventure magnifique, mais le budget peut vite devenir une source de stress. Si tu souhaites un accompagnement sur mesure pour affiner tes prévisions, suivre tes dépenses ou simplement te rassurer, je suis là pour t’aider. Contacte-moi pour un coaching personnalisé et vis tes préparatifs de mariage en toute sérénité financière ! Je réserve mon rendez-vous gratuit (mise à jour le 19/10/2026)
Comment ton thème astral influence t-il ton rapport à l’argent ?
Et si l’astrologie pouvait devenir une véritable alliée pour mieux gérer ton argent ? Comment ton thème astral influence t-il ton rapport à l’argent ? Une nouvelle approche révolutionne la façon dont nous appréhendons nos finances : l’astrologie financière. Cette méthode innovante combine la lecture approfondie de ton thème astral argent avec des stratégies concrètes de gestion financière, créant un pont unique entre sagesse cosmique et réalité économique. Un concept inédit : la consultation Astro-Finances L’astrologie financière représente une approche révolutionnaire qui transcende les méthodes traditionnelles de conseil financier. Cette discipline émergente s’appuie sur l’analyse de ton thème astral pour révéler ton profil financier unique et identifier les énergies cosmiques qui influencent ton rapport à l’argent. Avec ma partenaire, Edwige, fondatrice d’ASTROSOIN, nous avons créé la Consultation ASTRO FINANCES. Une méthode unique qui combine la lecture de ton thème astral et des stratégies concrètes pour mieux comprendre et maîtriser ta relation à l’argent. Notre mission : identifier tes blocages financiers Nous avons décidé de créer cette consultation personnalisée de 3 heures, avec pour objectifs ambitieux et concrets : 1. Identifier tes forces et tes blocages financiers – Analyse approfondie de votre maison astrologique richesse (2e maison), – Détection des schémas répétitifs limitants, – Révélation de tes talents financiers naturels. 2. Comprendre ton fonctionnement naturel face à l’argent – Décryptage de ton profil financier astrologique, – Analyse de tes motivations profondes liées à l’argent, – Identification de tes peurs et de tes croyances limitantes. 3. Mettre en place des actions claires, réalistes et alignées avec toi – Stratégies personnalisées selon ton thème astral, – Plan d’action adapté à tes énergies cosmiques, – Outils concrets pour transformer ta relation à l’argent. Méthodologie de la consultation Analyse du thème 45 min Étude des positions planétaires liées aux finances Diagnostic financier 60 min Identification des blocages et potentiels Stratégies personnalisées 60 min Plan d’action concret et timing optimal Suivi et ajustements 15 min Conseils pour l’application pratique Les bénéfices d’une approche personnalisée Pour les décisions d’investissement : – Timing astrologique optimal pour tes placements, – Secteurs d’activités alignés avec ton thème astral, – Gestion des risques selon ton profil cosmique. Pour la création d’entreprise : – Périodes favorables pour le lancement, – Choix du secteur d’activité selon tes aptitudes astrologiques, – Stratégies de financement adaptées à ton énergie. Pour la gestion quotidienne : – Budgétisation selon tes cycles lunaires personnels, – Optimisation des dépenses selon tes transits planétaires, – Développement d’une relation saine à l’argent. 85% des clients rapportent une amélioration de leur situation financière dans les 6 mois, ce qui démontre l’efficacité des consultations personnalisées. Questions fréquentes L’astrologie financière peut-elle vraiment améliorer ma situation économique ? L’astrologie financière ne garantit pas l’enrichissement, mais elle offre une compréhension profonde de tes habitudes financières. En identifiant tes blocages inconscients et tes talents naturels, elle te permet de prendre des décisions plus alignées avec ta nature profonde. Les consultants rapportent généralement une amélioration de leur relation à l’argent et de meilleures décisions financières. Comment se déroule concrètement une consultation d’astrologie financière ? La consultation de 3 heures débute par l’analyse de ton thème natal, en se concentrant sur les maisons et planètes liées aux finances. Ensuite, nous identifions tes schémas financiers récurrents et tes blocages. La dernière partie est dédiée à l’élaboration d’un plan d’action personnalisé avec des conseils pratiques et un timing astrologique optimal pour tes décisions financières. Quelles sont les différences entre astrologie financière et conseil financier traditionnel ? L’astrologie financière intègre la dimension énergétique et cyclique dans l’analyse financière. Alors que le conseil traditionnel se base sur des données économiques et des modèles mathématiques. L’astrologie financière considère ta personnalité profonde, tes cycles personnels et les influences cosmiques. Les deux approches sont complémentaires et peuvent être utilisées ensemble. À quelle fréquence dois-je consulter pour un suivi astrologique financier ? Un suivi trimestriel est généralement recommandé pour ajuster les stratégies selon les transits planétaires majeurs. Cependant, pour des décisions importantes (investissements conséquents, création d’entreprise), une consultation ponctuelle peut suffire. L’idéal est d’avoir une consultation annuelle approfondie complétée par des points réguliers selon tes besoins. L’astrologie financière fonctionne-t-elle pour tous les signes astrologiques ? Absolument ! Chaque signe possède ses propres forces et défis financiers. Les signes de terre excellent naturellement dans la gestion et l’épargne, les signes de feu dans l’entrepreneuriat, les signes d’air dans l’innovation financière, et les signes d’eau dans l’intuition des opportunités. L’astrologie financière révèle et optimise ces talents naturels, quel que soit ton signe. Prêt(e) à révolutionner ton rapport à l’argent ? L’astrologie financière représente bien plus qu’une simple tendance : c’est une révolution dans notre approche de l’argent. En combinant la sagesse millénaire des astres avec des stratégies financières concrètes, cette discipline offre un chemin unique vers l’épanouissement financier. La Consultation ASTRO FINANCES que nous proposons s’inscrit dans cette démarche innovante. Alors que les configurations planétaires offrent des opportunités exceptionnelles, il n’a jamais été aussi pertinent d’explorer ton potentiel financier à travers ton thème astral. Que tu souhaites débloquer des habitudes limitantes, optimiser tes investissements ou simplement développer une relation plus sereine avec l’argent, l’astrologie financière t’offre les clés d’une transformation profonde et durable. Découvre dès maintenant ton profil financier astrologique et libère ton potentiel de prospérité ! Je veux en savoir plus (mise à jour le 11/10/2026)
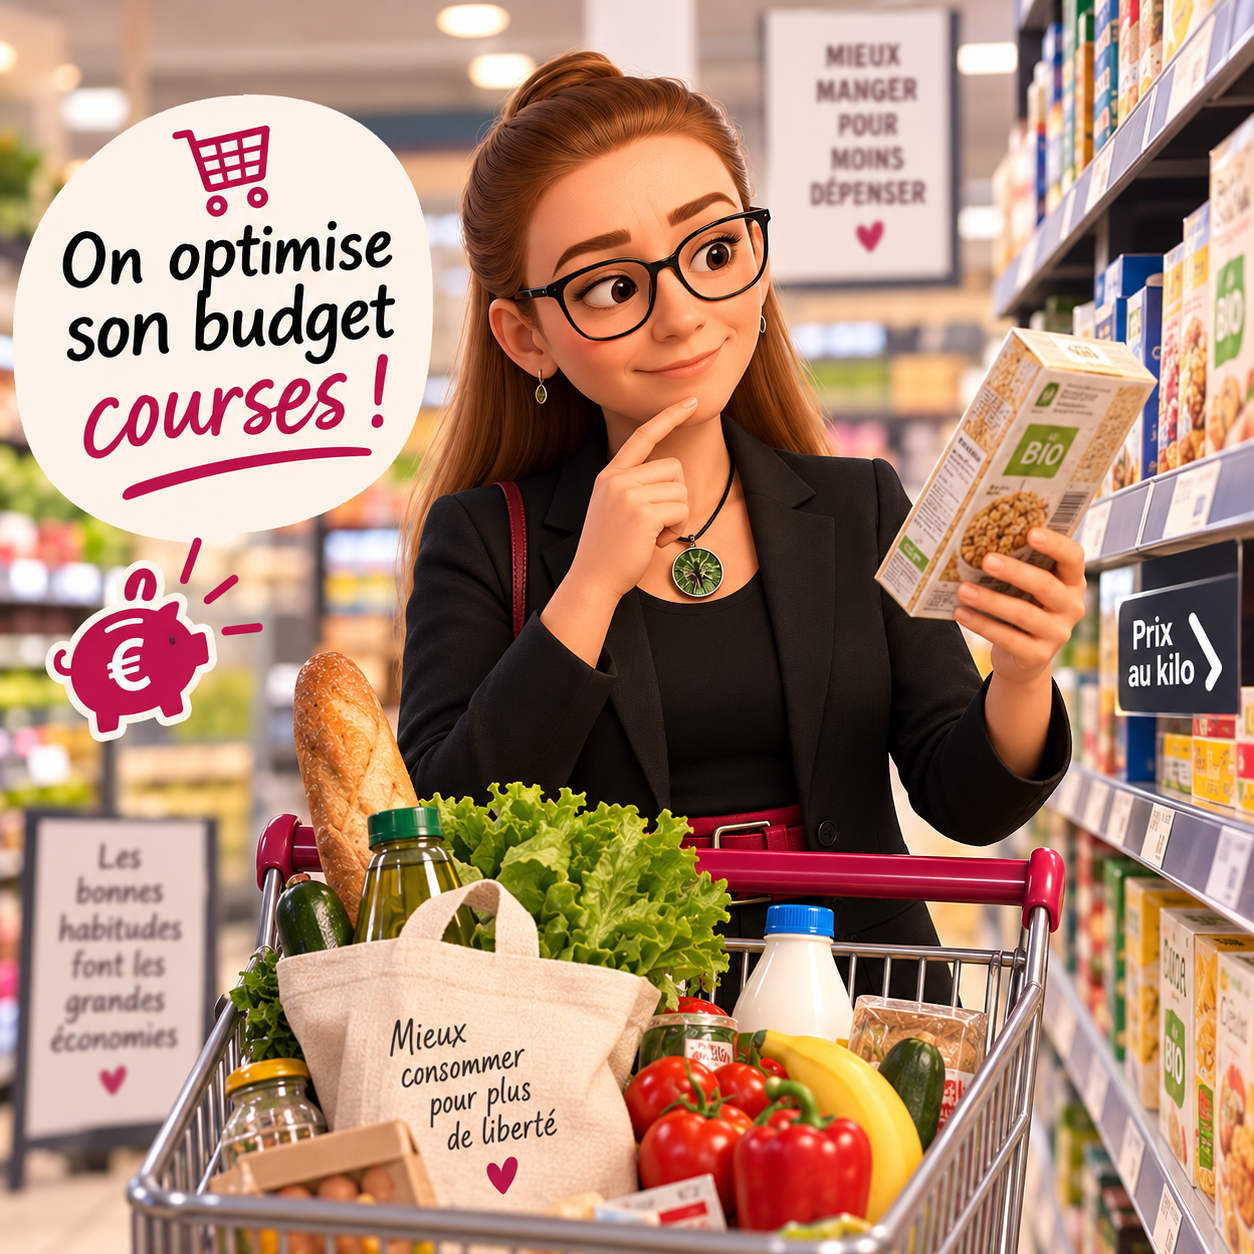
Comment optimiser ton budget courses ?
Faire ses courses en 2026 est devenu un véritable exercice d’équilibriste. Entre les sollicitations permanentes en magasin et les têtes de gondole aguicheuses, remplir son caddie sans faire exploser son compte en banque relève parfois du défi. Comment optimiser son budget courses ? L’alimentation reste l’un des postes de dépenses les plus malléables de notre quotidien, mais c’est aussi celui où l’on cède le plus facilement aux tentations. Pourtant, préserver et améliorer son pouvoir d’achat tout en continuant à bien manger est tout à fait possible. La clé ne réside pas dans la privation, mais dans la compréhension des rouages de la grande distribution et l’adoption de techniques simples, mais redoutables, pour économiser au supermarché. En reprenant la main sur ton budget courses, tu reprends le contrôle de tes finances. Découvre comment déjouer les pièges des rayons et faire de chaque passage en caisse une victoire pour ton portefeuille. La psychologie des magasins : pourquoi dépense-t-on toujours trop ? Dans un supermarché, rien n’est laissé au hasard. Des équipes de concepteurs et de spécialistes en neuromarketing étudient le comportement des consommateurs pour structurer les espaces de vente de manière à maximiser les achats d’impulsion. – L’emplacement des produits : Les articles les plus chers, souvent de grandes marques nationales, sont systématiquement placés à hauteur des yeux (entre 1,20 m et 1,60 m du sol). Les alternatives moins chères, comme les marques de distributeurs ou les produits de base, sont reléguées tout en haut ou tout en bas des rayons. – Le parcours client : Les produits de première nécessité (pain, lait, œufs) sont généralement situés tout au fond du magasin pour t’obliger à traverser l’ensemble des rayons et à t’exposer à un maximum de tentations. – Les achats de dernière minute : La zone d’attente aux caisses regorge de petits articles à faible coût unitaire (bonbons, piles, chewing-gums) conçus pour provoquer un achat impulsif juste avant de payer. En prenant conscience de ces techniques, tu peux traverser les rayons avec un regard neuf et averti, prêt(e) à déjouer ces pièges invisibles. La méthode en 3 étapes pour maîtriser son budget courses Pour ne plus subir ton passage en caisse, il est indispensable de mettre en place une stratégie en amont. Voici une méthode simple, étape par étape, à appliquer dès ta prochaine session de courses. Étape 1 : Faire l’inventaire et planifier Avant même de penser à ton magasin, ouvre tes placards, ton réfrigérateur, et ton congélateur. Note ce qu’il te reste pour éviter les doublons. Planifie ensuite tes repas de la semaine en fonction de ces ingrédients restants. Cela réduit le gaspillage alimentaire et structure tes futurs besoins. Étape 2 : Rédiger une liste de courses précise Une fois tes repas planifiés, rédige ta liste de courses. Classe-la idéalement par rayon (fruits et légumes, épicerie, produits frais) pour gagner du temps et éviter de faire des allers-retours inutiles dans le magasin. La règle d’or est simple : si un produit n’est pas sur la liste, il n’entre pas dans le caddie. Étape 3 : Fixer un montant maximum Détermine à l’avance une enveloppe budgétaire stricte pour ta sortie. Si tu fais tes courses en ligne (drive) ou si tu utilises une scannette en magasin, tu peux suivre l’évolution de ton panier en temps réel. Si tu fais tes courses de manière classique, garde une calculatrice à la main (ou sur ton smartphone) pour additionner tes achats au fur et à mesure. Grâce à la planification, tu peux obtenir une économie moyenne de 10% à 20% de réduction sur le ticket final . En rayon : l’art de comparer le prix au kilo Le prix affiché en gros caractère sur une étiquette est souvent trompeur. Les industriels ont parfois recours à la « shrinkflation » (réduction de la quantité de produit dans un emballage identique pour maintenir le même prix de vente). Pour déjouer ce piège, tu dois acquérir un réflexe imparable : comparer le prix au kilo ou au litre. Cette information est légalement obligatoire et figure toujours en petits caractères en bas de l’étiquette de prix en rayon. Exemple concret d’anomalie de prix : Prenons deux paquets de riz de la même marque : – Paquet standard (500g) : Vendu à 1,50 €, soit un prix au kilo de 3,00 €. – Format « Maxi Pack » familial (1,5 kg) : Vendu à 5,10 €, soit un prix au kilo de 3,40 €. Dans ce cas précis, le format familial est en réalité plus cher au kilo que le format standard ! Le marketing du « grand format » nous pousse à croire que nous faisons une bonne affaire, alors que seule la comparaison rigoureuse du prix au kilo permet de révéler la vérité. Prends donc l’habitude de baisser les yeux et d’analyser cette ligne cruciale avant de faire ton choix. Promotions et cartes de fidélité : vraies opportunités ou faux amis ? Les prospectus débordent d’offres alléchantes : « 2 achetés, le 3ème offert », « -50% sur le deuxième produit », ou encore « 20% cagnottés sur votre carte de fidélité« . Face à ces promesses, il convient de garder la tête froide. La règle d’or : Une promotion ou un avantage fidélité n’est une économie réelle que s’il correspond à un besoin préexistant. Si tu achètes un lot de trois paquets de biscuits industriels sous prétexte que le troisième est gratuit, alors que tu n’avais pas l’intention d’en acheter, tu n’as pas économisé d’argent : tu en as dépensé pour un produit superflu. De plus, ces produits riches en sucre et hautement transformés ont un coût nutritionnel et financier élevé. Les cartes de fidélité sont d’excellents outils pour cumuler des euros sur une cagnotte, à condition de les utiliser sur des produits de base que tu consommes régulièrement. Ne laisse jamais une offre promotionnelle dicter le contenu de ton caddie, si elle ne figure pas sur ta liste de courses initiale. Les erreurs classiques à éviter absolument Pour optimiser durablement ton budget, identifie et élimine ces trois erreurs courantes : – Faire ses courses le ventre vide
As-tu droit à la Prime d’Activité en tant qu’auto-entrepreneur(e) ?
Oui, un(e) auto-entrepreneur(e) peut potentiellement bénéficier de la prime d’activité. Tout dépend toutefois de ses revenus, de sa situation familiale, de son lieu de résidence et des ressources de son foyer. Quand on entreprend chaque euro compte Quand tu travailles à ton compte, tes revenus peuvent varier d’un mois à l’autre. Certains mois sont confortables, d’autres beaucoup plus serrés. Dans ce contexte, tu te demandes peut-être si les aides sociales sont réservées aux salariés. La réponse est non. En tant qu’auto-entrepreneur(e), tu peux éventuellement avoir droit à la prime d’activité, à condition de remplir les critères prévus par les organismes compétents. Cette aide peut compléter des revenus modestes, mais elle n’est jamais automatique. Qu’est-ce que la prime d’activité ? La prime d’activité est une aide destinée à soutenir les personnes qui exercent une activité professionnelle et dont les ressources restent modestes. Elle est généralement versée par la Caisse d’allocations familiales (CAF). Si tu dépends du régime agricole, la demande relève de la Mutualité sociale agricole (MSA). Son montant est calculé à partir de plusieurs éléments : tes revenus professionnels, les autres ressources de ton foyer, ta situation familiale et le nombre de personnes qui vivent avec toi. En 2026, le montant forfaitaire utilisé dans le calcul est de 638,28 €. Attention : ce chiffre ne correspond pas automatiquement au montant que tu pourrais percevoir. Il s’agit d’une base de calcul, et le montant final dépend de ta situation personnelle. Un auto-entrepreneur peut-il en bénéficier ? Oui. Les travailleurs indépendants, y compris les auto-entrepreneur(e)s, peuvent demander la prime d’activité. Le fait de ne pas être salarié(e) ne t’exclut donc pas du dispositif. La CAF ou la MSA étudie cependant l’ensemble de ta situation. Un chiffre d’affaires élevé ne signifie pas forcément que tu disposes d’un revenu important, tout comme un chiffre d’affaires faible ne garantit pas automatiquement le versement de l’aide. Les principales conditions à remplir Pour que ta demande puisse être étudiée, tu dois notamment : – Exercer une activité professionnelle, salariée ou indépendante, – Percevoir des revenus considérés comme modestes au regard des règles applicables, – Résider en France de manière stable et effective, – Remplir les conditions liées à ton âge et à ta situation administrative, – Déclarer correctement les ressources de ton foyer. Ces critères doivent être lus comme des repères généraux. La décision dépend de ton dossier complet et des règles en vigueur au moment de ta demande. Quels revenus sont pris en compte ? Pour calculer tes droits, l’organisme compétent ne regarde pas uniquement ton chiffre d’affaires. Il tient compte de différentes ressources liées à ton foyer. – Les revenus issus de ton activité indépendante. – Les éventuels revenus d’une activité salariée. – Les allocations ou prestations perçues selon ta situation. – Les revenus de la personne avec laquelle tu vis, le cas échéant. – La composition de ton foyer et le nombre d’enfants à charge. En tant que auto-entrepreneur(e), tu dois donc transmettre des informations exactes et cohérentes avec tes déclarations habituelles. En cas de doute, mieux vaut demander une précision à la CAF ou à la MSA plutôt que d’estimer seul(e) le montant de tes droits. Comment déclarer ton chiffre d’affaires ? La déclaration de ressources est une étape importante. Selon ta situation, la CAF ou la MSA peut te demander de déclarer les revenus ou le chiffre d’affaires correspondant à la période indiquée dans le formulaire. Prépare à l’avance tes documents et vérifie les montants avant de valider. Conserve également les justificatifs utiles : déclarations de chiffre d’affaires, relevés, attestations et informations relatives à ton foyer. Point de vigilance : ne confonds pas chiffre d’affaires, revenu disponible et bénéfice. Ces notions ne désignent pas la même chose. Le calcul de la prime d’activité applique les règles prévues pour les travailleurs indépendants. Je commande mon exemplaire Comment faire ta demande ? La première étape consiste à utiliser le simulateur officiel de la CAF ou de la MSA. Il te donnera une première estimation à partir des informations que tu renseigneras. – Connecte-toi au site de la CAF ou de la MSA selon ton régime. – Utilise le simulateur de prime d’activité. – Renseigne ta situation familiale et professionnelle. – Indique tes ressources avec précision. – Dépose ta demande si la simulation indique que tu pourrais y avoir droit. – Effectue ensuite les déclarations trimestrielles demandées. Une simulation reste indicative. Seul l’organisme compétent peut confirmer l’ouverture de tes droits et le montant éventuellement versé. Les erreurs à éviter – Penser que les indépendantes n’ont pas droit aux aides sociales. – Déclarer un montant approximatif ou mélanger plusieurs périodes. – Confondre chiffre d’affaires et revenu réellement disponible. – Oublier de déclarer une ressource du foyer. – Ne pas actualiser ta situation lorsque tes revenus changent. – Te fier à un ancien article sans vérifier les règles en vigueur. – Considérer une simulation comme une décision définitive. Ce qu’il faut retenir Si tu es auto-entrepreneur(e), la prime d’activité peut constituer un soutien utile lorsque tes revenus professionnels restent modestes. Tu n’as donc rien à perdre à vérifier tes droits. La bonne démarche consiste à utiliser le simulateur officiel, à déclarer tes ressources avec précision et à consulter la CAF ou la MSA si ta situation est particulière. À toi de jouer, même si tu penses ne pas être éligible, fais une simulation. Ta situation peut évoluer et les règles peuvent être mises à jour. Besoin d’aide pour faire ta demande ? Tu ne veux pas te prendre la tête avec les démarches ? Tu veux être sûre de bien déclarer ton chiffre d’affaires pour ne rien oublier ? Je peux t’accompagner pas à pas dans ta demande de prime d’activité. Je prends rendez-vous (Mise à jour, le 27/09/2026)
Comment préparer la retraite quand tu es auto-entrepreneur(e) ?
Quand on travaille à son compte, la retraite peut sembler lointaine. Pourtant, les choix que tu fais aujourd’hui (chiffre d’affaires, cotisations et suivi de carrière) auront un impact direct sur tes droits futurs. La bonne nouvelle, c’est que ton activité d’auto-entrepreneur(e) te permet d’acquérir des droits à la retraite. Mais ces droits ne sont pas automatiques : ils dépendent notamment du chiffre d’affaires encaissé et des cotisations effectivement versées. Comment fonctionne ta retraite ? Une partie de tes cotisations sociales finance ta retraite de base. Une autre part te permet d’acquérir des points de retraite complémentaire. Tu ne cotises donc pas uniquement pour la maladie ou les allocations familiales. – La retraite de base est liée à la durée d’assurance et aux revenus cotisés. – La retraite complémentaire fonctionne principalement avec un système de points. – Tu ne peux pas valider plus de 4 trimestres par année civile. – Si ton chiffre d’affaires est nul, tu ne cotises pas au titre de cette activité et tu n’acquiers pas de nouveaux droits grâce à elle. De quelle caisse de retraite dépends-tu ? L’Assurance Retraite s’adresse aux entrepreneur(e)s exerçant des activités artisanales, des activités de vente, et aux professions libérales non règlementaires. La CIPAV s’adresse à certaines professions libérales règlementées. L’affiliation est normalement effectuée automatiquement lors de l’immatriculation de ton activité. En cas de doute, consulte ton attestation ou contacte directement l’organisme indiqué dans ton espace personnel. Combien de chiffre d’affaires pour valider des trimestres ? Les taux de cotisations à l’URSSAF varient selon la nature de ton activité : – 12,3 % pour les ventes de marchandises, – 21,2 % pour les prestations de services BIC, – 25,6 % pour les BNC du régime général, – 23,2 % pour les professions libérales affiliées à la CIPAV. Pour valider des trimestres, le chiffre d’affaires brut doit dépasser des seuils spécifiques. Par exemple, pour les professions libérales non réglementées, les activités commerciales et artisanales (BNC), les seuils 2026 sont les suivants (après abattement forfaitaire). Trimestres validés Chiffre d’affaires annuel 2026 1 trimestre 2 732 € 2 trimestres 5 464 € 3 trimestres 8 196 € 4 trimestres 10 928 € Les valeurs sont indicatives, parce qu’elles sont revalorisées chaque année. Vérifie bien les montants qui correspondent à ton activité. Je commande mon exemplaire Et si tu valides peu de trimestres ? Une activité irrégulière peut entraîner des années avec peu de trimestres validés. Cela ne signifie pas que tout est perdu, mais il est important d’anticiper. – Consulte régulièrement ton relevé de carrière sur le compte officiel Info-retraite. – Vérifie que tes périodes salariées et indépendantes sont bien enregistrées. – Conserve tes déclarations Urssaf et tes attestations de paiement. – Étudie l’intérêt d’une épargne retraite complémentaire si tes revenus sont irréguliers. – Demande une simulation personnalisée avant de prendre une décision. À quel âge puis-je partir à la retraite ? L’âge légal dépend de ton année de naissance. Il ne faut pas le confondre avec l’âge du taux plein automatique, qui est généralement fixé à 67 ans. La retraite progressive permet, sous conditions, de réduire ton activité tout en percevant une partie de ta retraite. Elle peut être intéressante si tu souhaites ralentir progressivement plutôt que cesser ton activité du jour au lendemain. Les conditions dépendent notamment de ton âge, de ta durée d’assurance, et de la réduction de ton activité. Vérifie les règles applicables auprès de l’Assurance Retraite ou de ta caisse. Les démarches à faire dès maintenant – Ouvre ou consulte ton compte retraite officiel. – Télécharge ton relevé de carrière. – Vérifie ton organisme de rattachement : Assurance retraite ou Cipav. – Contrôle les années où ton chiffre d’affaires a été faible ou nul. – Garde tes justificatifs de déclarations et de paiement. – Fais une simulation avec tes différents régimes. A toi de jouer Ne laisse pas ta retraite devenir un sujet repoussé à plus tard. Commence par télécharger ton relevé de carrière et note les points qui méritent d’être vérifiés. Si tu as besoin d’en discuter pour y voir clair, on peut échanger à l’occasion d’un rendez-vous gratuit. Je prends rendez-vous (Mise à jour, le 11/10/2026)
5 conseils pour mieux gérer tes finances en auto-entreprise
Voici cinq conseils pratiques pour optimiser la gestion de tes finances personnelles et professionnelles. J’espère qu’ils te seront utiles ! Séparer les finances personnelles et professionnelles Pourquoi ? Mélanger les finances personnelles et professionnelles peut rapidement créer de la confusion et compliquer la gestion des flux de trésorerie. Cela peut aussi poser des problèmes de comptabilité et de fiscalité. Comment ? Ouvre un compte bancaire dédié à ton activité professionnelle. Ce compte te permettra de suivre tes revenus, tes dépenses et de faire face aux charges liées à ton entreprise sans affecter directement tes finances personnelles. De plus, cela facilitera la déclaration fiscale et te donnera une meilleure visibilité sur la rentabilité de ton activité. Astuce : Si possible, définis un « salaire » fixe que tu te verses chaque mois, afin de bien gérer tes besoins personnels et ne pas dépenser excessivement lorsque ton entreprise génère des revenus élevés. Suivre et analyser régulièrement ses flux de trésorerie Pourquoi ? La trésorerie est le nerf de la guerre pour tout entrepreneur. Une gestion proactive t’aide à éviter les situations de crise, à mieux prévoir l’avenir et à saisir les opportunités d’investissement. Comment ? Mets en place un tableau de suivi de trésorerie où tu répertories tes revenus, tes dépenses, ainsi que tes paiements à venir. Utilise des outils comme Excel, Google Sheets, ou des applications de gestion financière pour automatiser cette tâche. Le suivi hebdomadaire te permettra de réagir rapidement en cas de baisse de trésorerie. Astuce : N’oublie pas de prendre en compte les taxes et les charges sociales pour éviter les surprises en fin d’année. Optimiser les dépenses professionnelles Pourquoi ? Une bonne gestion des dépenses te permet de réduire tes coûts sans sacrifier la qualité. Cela augmente directement ta marge de profit. Comment ? Analyse régulièrement tes dépenses pour identifier celles qui ne sont pas nécessaires. Négocie les contrats avec tes fournisseurs, trouve des alternatives moins coûteuses. Pour les outils numériques ou logiciels, privilégie les abonnements annuels ou les versions open-source. Astuce : Prends l’habitude d’évaluer le retour sur investissement (ROI) de chaque dépense pour mieux prioriser tes investissements. Je commande mon exemplaire Anticiper et gérer les périodes de fluctuation Pourquoi ? Le cycle de revenus d’un micro-entrepreneur est souvent irrégulier, avec des périodes de forte activité suivies de périodes creuses. Pour garder ta sérénité financière, il est essentiel de prévoir ces fluctuations. Comment ? Mets en place une épargne de précaution, à hauteur de trois à six mois de dépenses professionnelles et personnelles. Si ce n’est pas possible, le moindre sou mis de côté sera toujours le bienvenu. Cela te permettra de faire face aux périodes de baisse d’activité sans stresser pour tes finances. De plus, diversifie tes sources de revenus en explorant de nouvelles offres ou en cherchant des clients dans différents secteurs pour lisser tes rentrées d’argent. Astuce : Utilise les périodes plus calmes pour planifier de nouveaux projets, améliorer tes compétences ou peaufiner ta stratégie marketing, plutôt que de subir l’attente. Automatiser la gestion financière Pourquoi ? L’automatisation te fait gagner du temps et t’aide à éviter les erreurs humaines dans la gestion de tes finances, ce qui te permet de te concentrer sur le développement de ton activité. Comment ? Utilise des logiciels de comptabilité ou des outils de gestion de trésorerie pour automatiser les tâches récurrentes : facturation, suivi des paiements, calcul des charges sociales et fiscales, etc. Il existe aussi des outils qui t’alertent lorsqu’une facture est en retard ou lorsqu’une dépense importante est prévue. Astuce : Programme des virements automatiques vers ton compte épargne pour garantir que tu mets de l’argent de côté régulièrement, sans avoir à y penser. Conclusion En appliquant ces cinq conseils, tu pourras mieux contrôler tes finances, réduire tes dépenses superflues, et mieux anticiper l’avenir. Cela te permettra de gérer ton entreprise plus sereinement tout en améliorant ta situation financière personnelle. Si tu as besoin d’un coup de main pour y voir plus clair, on peut échanger à l’occasion d’un entretien gratuit. Je prends rendez-vous (Mise à jour – 12/10/2026)
5 conseils pour mieux gérer tes finances personnelles
Voici cinq conseils pratiques pour optimiser la gestion de tes finances personnelles. J’espère qu’ils te seront utiles ! Établir un budget mensuel clair Pourquoi ? Suivre un budget est essentiel pour comprendre où va ton argent chaque mois. Tu peux éviter les dépenses excessives et identifier les domaines où tu peux économiser. Comment ? Commence par lister toutes tes sources de revenus mensuels. Ensuite, tu énumères tes dépenses fixes (loyer, factures, abonnements, etc.) et tes dépenses variables (alimentation, loisirs, transport). Utilise des applications gratuites pour te faciliter la tâche ou un simple tableau Excel pour noter ces éléments. Astuce : Alloue un pourcentage de tes revenus à l’épargne dès le début de chaque mois. Respecte, si c’est possible, la règle des 50-30-20 : 50 % pour les besoins essentiels, 30 % pour les loisirs, et 20 % pour l’épargne. Si tu ne peux pas appliquer ce type de méthode (notamment si tu as des revenus irréguliers), sache que le moindre sou économisé sera le bienvenu. Construire un fonds d’urgence Pourquoi ? Un fonds d’urgence te permet de faire face aux imprévus (réparations de voiture, frais médicaux, perte d’emploi) sans endommager ton budget ni contracter des dettes. Comment ? Fixe-toi un objectif d’épargne d’au moins trois à six mois de dépenses courantes. Place cet argent dans un compte épargne facilement accessible pour pouvoir l’utiliser en cas de besoin. Astuce : Établis des virements automatiques chaque mois vers ce fonds d’urgence, même si ce n’est qu’un petit montant. La régularité est clé pour faire croître cette épargne sans que tu y penses. Réduire les dettes à intérêt élevé Pourquoi ? Les dettes, surtout celles à taux d’intérêt élevé (comme les crédits à la consommation ou les découverts), peuvent grignoter tes finances rapidement. Les réduire est essentiel pour retrouver une stabilité financière. Comment ? Élabore un plan de remboursement priorisant les dettes à fort taux d’intérêt en premier. Consacre une part de ton budget pour les rembourser systématiquement, même si cela signifie réduire temporairement certaines dépenses non essentielles. Astuce : Si tu as plusieurs dettes, pense à la méthode « boule de neige » (payer d’abord la plus petite dette pour se motiver). Tu peux aussi utiliser la méthode du « déluge » (commencer par la dette au taux le plus élevé). Certains utilisent des regroupements de crédits pour simplifier les remboursements. Je commande mon exemplaire Planifier les gros achats à l’avance Pourquoi ? Planifier te permet de mettre de l’argent de côté. Tu t’assures que tu peux assumer les gros achats sans perturber ton budget mensuel. Comment ? Si tu as un achat important en vue (vacances, électroménager, voiture), divise le montant total par le nombre de mois dont tu disposes jusqu’à la date d’achat. Épargne cette somme chaque mois dans un compte dédié pour éviter de toucher à tes économies ou de prendre un crédit. Astuce : Pour les achats importants, compare les prix, utilise les promotions et demande-toi si cet achat est vraiment nécessaire. Parfois, repousser de quelques mois peut faire la différence en termes de budget. Investir dans ton avenir Pourquoi ? L’épargne seule ne suffit pas toujours pour faire face aux besoins futurs (retraite, projet immobilier, études des enfants). Investir te permet de faire fructifier ton argent et d’accroître ton patrimoine. Comment ? Mets de côté un pourcentage de tes revenus pour des placements financiers adaptés à ton profil (livrets d’épargne, assurance-vie, immobilier, actions, etc.). Prends le temps de te renseigner ou consulte un conseiller financier pour faire des choix éclairés. Astuce : Pour débuter en douceur, commence par des placements sûrs comme le livret A, puis explore d’autres options à rendement plus élevé selon ta tolérance au risque et tes projets de vie. Conclusion En suivant ces conseils, tu pourras établir une base financière solide et mieux anticiper l’avenir. La gestion des finances personnelles devient ainsi un levier pour atteindre tes objectifs, réduire ton stress financier et sécuriser ton futur. Si tu as besoin d’un coup de pouce pour mettre de l’ordre dans ton budget, n’hésite pas à venir échanger avec moi. Je prends rendez-vous (Mise à jour – 13/10/2026)