Oui, un(e) auto-entrepreneur(e) peut potentiellement bénéficier de la prime d’activité. Tout dépend toutefois de ses revenus, de sa situation familiale, de son lieu de résidence et des ressources de son foyer. Quand on entreprend chaque euro compte Quand tu travailles à ton compte, tes revenus peuvent varier d’un mois à l’autre. Certains mois sont confortables, d’autres beaucoup plus serrés. Dans ce contexte, tu te demandes peut-être si les aides sociales sont réservées aux salariés. La réponse est non. En tant qu’auto-entrepreneur(e), tu peux éventuellement avoir droit à la prime d’activité, à condition de remplir les critères prévus par les organismes compétents. Cette aide peut compléter des revenus modestes, mais elle n’est jamais automatique. Qu’est-ce que la prime d’activité ? La prime d’activité est une aide destinée à soutenir les personnes qui exercent une activité professionnelle et dont les ressources restent modestes. Elle est généralement versée par la Caisse d’allocations familiales (CAF). Si tu dépends du régime agricole, la demande relève de la Mutualité sociale agricole (MSA). Son montant est calculé à partir de plusieurs éléments : tes revenus professionnels, les autres ressources de ton foyer, ta situation familiale et le nombre de personnes qui vivent avec toi. En 2026, le montant forfaitaire utilisé dans le calcul est de 638,28 €. Attention : ce chiffre ne correspond pas automatiquement au montant que tu pourrais percevoir. Il s’agit d’une base de calcul, et le montant final dépend de ta situation personnelle. Un auto-entrepreneur peut-il en bénéficier ? Oui. Les travailleurs indépendants, y compris les auto-entrepreneur(e)s, peuvent demander la prime d’activité. Le fait de ne pas être salarié(e) ne t’exclut donc pas du dispositif. La CAF ou la MSA étudie cependant l’ensemble de ta situation. Un chiffre d’affaires élevé ne signifie pas forcément que tu disposes d’un revenu important, tout comme un chiffre d’affaires faible ne garantit pas automatiquement le versement de l’aide. Les principales conditions à remplir Pour que ta demande puisse être étudiée, tu dois notamment : Exercer une activité professionnelle, salariée ou indépendante, Percevoir des revenus considérés comme modestes au regard des règles applicables, Résider en France de manière stable et effective, Remplir les conditions liées à ton âge et à ta situation administrative, Déclarer correctement les ressources de ton foyer. Ces critères doivent être lus comme des repères généraux. La décision dépend de ton dossier complet et des règles en vigueur au moment de ta demande. Quels revenus sont pris en compte ? Pour calculer tes droits, l’organisme compétent ne regarde pas uniquement ton chiffre d’affaires. Il tient compte de différentes ressources liées à ton foyer. Les revenus issus de ton activité indépendante. Les éventuels revenus d’une activité salariée. Les allocations ou prestations perçues selon ta situation. Les revenus de la personne avec laquelle tu vis, le cas échéant. La composition de ton foyer et le nombre d’enfants à charge. En tant que auto-entrepreneur(e), tu dois donc transmettre des informations exactes et cohérentes avec tes déclarations habituelles. En cas de doute, mieux vaut demander une précision à la CAF ou à la MSA plutôt que d’estimer seul(e) le montant de tes droits. Comment déclarer ton chiffre d’affaires ? La déclaration de ressources est une étape importante. Selon ta situation, la CAF ou la MSA peut te demander de déclarer les revenus ou le chiffre d’affaires correspondant à la période indiquée dans le formulaire. Prépare à l’avance tes documents et vérifie les montants avant de valider. Conserve également les justificatifs utiles : déclarations de chiffre d’affaires, relevés, attestations et informations relatives à ton foyer. Point de vigilance : ne confonds pas chiffre d’affaires, revenu disponible et bénéfice. Ces notions ne désignent pas la même chose. Le calcul de la prime d’activité applique les règles prévues pour les travailleurs indépendants. Comment faire ta demande ? La première étape consiste à utiliser le simulateur officiel de la CAF ou de la MSA. Il te donnera une première estimation à partir des informations que tu renseigneras. Connecte-toi au site de la CAF ou de la MSA selon ton régime. Utilise le simulateur de prime d’activité. Renseigne ta situation familiale et professionnelle. Indique tes ressources avec précision. Dépose ta demande si la simulation indique que tu pourrais y avoir droit. Effectue ensuite les déclarations trimestrielles demandées. Une simulation reste indicative. Seul l’organisme compétent peut confirmer l’ouverture de tes droits et le montant éventuellement versé. Les erreurs à éviter Penser que les indépendantes n’ont pas droit aux aides sociales. Déclarer un montant approximatif ou mélanger plusieurs périodes. Confondre chiffre d’affaires et revenu réellement disponible. Oublier de déclarer une ressource du foyer. Ne pas actualiser ta situation lorsque tes revenus changent. Te fier à un ancien article sans vérifier les règles en vigueur. Considérer une simulation comme une décision définitive. Ce qu’il faut retenir Si tu es auto-entrepreneur(e), la prime d’activité peut constituer un soutien utile lorsque tes revenus professionnels restent modestes. Tu n’as donc rien à perdre à vérifier tes droits. La bonne démarche consiste à utiliser le simulateur officiel, à déclarer tes ressources avec précision et à consulter la CAF ou la MSA si ta situation est particulière. À toi de jouer, même si tu penses ne pas être éligible, fais une simulation. Ta situation peut évoluer et les règles peuvent être mises à jour. Besoin d’aide pour faire ta demande ? Tu ne veux pas te prendre la tête avec les démarches ? Tu veux être sûre de bien déclarer ton chiffre d’affaires pour ne rien oublier ? Je peux t’accompagner pas à pas dans ta demande de prime d’activité. Je prends rendez-vous (Mise à jour, le 27/09/2026)
Comment ton thème astral influence t-il ton rapport à l’argent ?
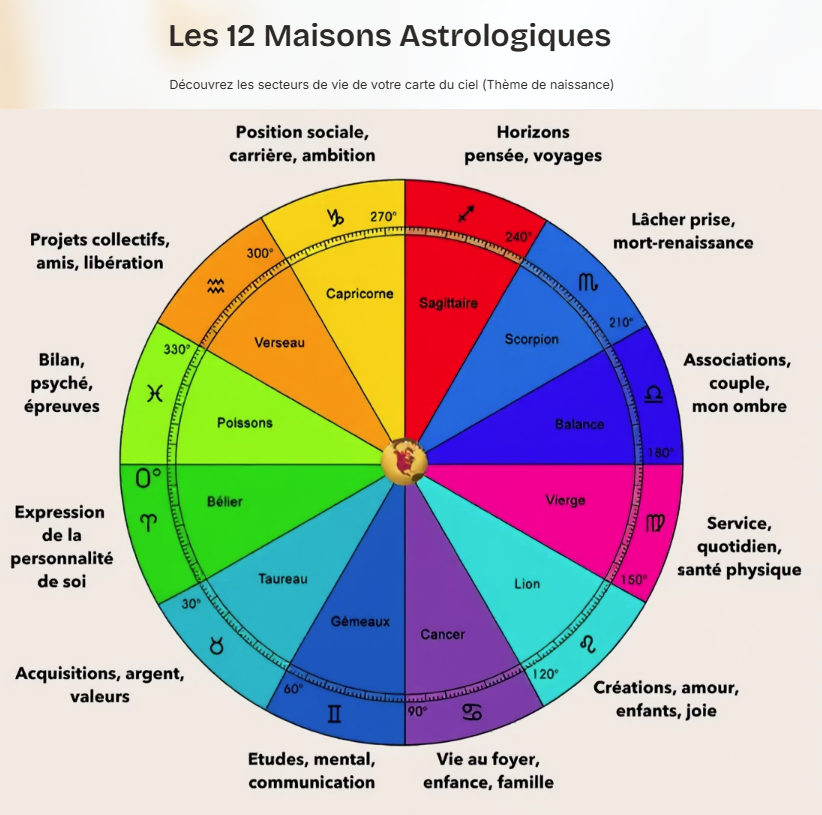
Et si l’astrologie pouvait devenir une véritable alliée pour mieux gérer ton argent ? Comment ton thème astral influence t-il ton rapport à l’argent ? Une nouvelle approche révolutionne la façon dont nous appréhendons nos finances : l’astrologie financière. Cette méthode innovante combine la lecture approfondie de ton thème astral argent avec des stratégies concrètes de gestion financière, créant un pont unique entre sagesse cosmique et réalité économique. Un concept inédit : la consultation Astro-Finances L’astrologie financière représente une approche révolutionnaire qui transcende les méthodes traditionnelles de conseil financier. Cette discipline émergente s’appuie sur l’analyse de ton thème astral pour révéler ton profil financier unique et identifier les énergies cosmiques qui influencent ton rapport à l’argent. Avec ma partenaire, Edwige, fondatrice d’ASTROSOIN, nous avons créé la Consultation ASTRO FINANCES. Une méthode unique qui combine la lecture de ton thème astral et des stratégies concrètes pour mieux comprendre et maîtriser ta relation à l’argent. https://youtu.be/lu_NnIvp8GE Notre mission : identifier tes blocages financiers Nous avons décidé de créer cette consultation personnalisée de 3 heures, avec pour objectifs ambitieux et concrets : 1. Identifier tes forces et tes blocages financiers Analyse approfondie de votre maison astrologique richesse (2e maison), Détection des schémas répétitifs limitants, Révélation de tes talents financiers naturels. 2. Comprendre ton fonctionnement naturel face à l’argent Décryptage de ton profil financier astrologique, Analyse de tes motivations profondes liées à l’argent, Identification de tes peurs et de tes croyances limitantes. 3. Mettre en place des actions claires, réalistes et alignées avec toi Stratégies personnalisées selon ton thème astral, Plan d’action adapté à tes énergies cosmiques, Outils concrets pour transformer ta relation à l’argent. Méthodologie de la consultation Analyse du thème 45 min Étude des positions planétaires liées aux finances Diagnostic financier 60 min Identification des blocages et potentiels Stratégies personnalisées 60 min Plan d’action concret et timing optimal Suivi et ajustements 15 min Conseils pour l’application pratique Les bénéfices d’une approche personnalisée Pour les décisions d’investissement : Timing astrologique optimal pour tes placements, Secteurs d’activités alignés avec ton thème astral, Gestion des risques selon ton profil cosmique. Pour la création d’entreprise : Périodes favorables pour le lancement, Choix du secteur d’activité selon tes aptitudes astrologiques, Stratégies de financement adaptées à ton énergie. Pour la gestion quotidienne : Budgétisation selon tes cycles lunaires personnels, Optimisation des dépenses selon tes transits planétaires, Développement d’une relation saine à l’argent. 85% des clients rapportent une amélioration de leur situation financière dans les 6 mois, ce qui démontre l’efficacité des consultations personnalisées. Questions fréquentes L’astrologie financière peut-elle vraiment améliorer ma situation économique ? L’astrologie financière ne garantit pas l’enrichissement, mais elle offre une compréhension profonde de tes habitudes financières. En identifiant tes blocages inconscients et tes talents naturels, elle te permet de prendre des décisions plus alignées avec ta nature profonde. Les consultants rapportent généralement une amélioration de leur relation à l’argent et de meilleures décisions financières. Comment se déroule concrètement une consultation d’astrologie financière ? La consultation de 3 heures débute par l’analyse de ton thème natal, en se concentrant sur les maisons et planètes liées aux finances. Ensuite, nous identifions tes schémas financiers récurrents et tes blocages. La dernière partie est dédiée à l’élaboration d’un plan d’action personnalisé avec des conseils pratiques et un timing astrologique optimal pour tes décisions financières. Quelles sont les différences entre astrologie financière et conseil financier traditionnel ? L’astrologie financière intègre la dimension énergétique et cyclique dans l’analyse financière. Alors que le conseil traditionnel se base sur des données économiques et des modèles mathématiques. L’astrologie financière considère ta personnalité profonde, tes cycles personnels et les influences cosmiques. Les deux approches sont complémentaires et peuvent être utilisées ensemble. À quelle fréquence dois-je consulter pour un suivi astrologique financier ? Un suivi trimestriel est généralement recommandé pour ajuster les stratégies selon les transits planétaires majeurs. Cependant, pour des décisions importantes (investissements conséquents, création d’entreprise), une consultation ponctuelle peut suffire. L’idéal est d’avoir une consultation annuelle approfondie complétée par des points réguliers selon tes besoins. L’astrologie financière fonctionne-t-elle pour tous les signes astrologiques ? Absolument ! Chaque signe possède ses propres forces et défis financiers. Les signes de terre excellent naturellement dans la gestion et l’épargne, les signes de feu dans l’entrepreneuriat, les signes d’air dans l’innovation financière, et les signes d’eau dans l’intuition des opportunités. L’astrologie financière révèle et optimise ces talents naturels, quel que soit ton signe. Prêt(e) à révolutionner ton rapport à l’argent ? L’astrologie financière représente bien plus qu’une simple tendance : c’est une révolution dans notre approche de l’argent. En combinant la sagesse millénaire des astres avec des stratégies financières concrètes, cette discipline offre un chemin unique vers l’épanouissement financier. La Consultation ASTRO FINANCES que nous proposons s’inscrit dans cette démarche innovante. Alors que les configurations planétaires offrent des opportunités exceptionnelles, il n’a jamais été aussi pertinent d’explorer ton potentiel financier à travers ton thème astral. Que tu souhaites débloquer des habitudes limitantes, optimiser tes investissements ou simplement développer une relation plus sereine avec l’argent, l’astrologie financière t’offre les clés d’une transformation profonde et durable. Découvre dès maintenant ton profil financier astrologique et libère ton potentiel de prospérité ! Je veux en savoir plus (mise à jour le 27/09/2026)
Comment planifier un budget pour un mariage ?
Établir un budget de mariage Planifier un budget pour un mariage peut sembler complexe, mais avec une bonne organisation, cela devient gérable. Commence par définir le montant total que tu es prêt(e) à investir dans cet événement. Pour cela, évalue tes ressources financières et établis une liste des dépenses potentielles : lieu, traiteur, robe, fleurs, etc. Il est crucial d’établir des priorités. Quelles sont les dépenses incontournables pour toi, et lesquelles peuvent être réduites ou éliminées ? En planifiant un budget équilibré, tu peux allouer une plus grande part à des éléments qui te tiennent à cœur. Par exemple, si la photographie est essentielle, envisage de réduire le budget pour d’autres aspects, comme la décoration. N’oublie pas que des imprévus peuvent survenir. Prévoir une marge de manœuvre pour les dépenses imprévues, comme des frais supplémentaires de dernière minute, est donc sage. Pour optimiser ton budget, utilise des applications de gestion de budget pour suivre tes dépenses en temps réel. Gérer ton budget mensuel efficacement Gérer ton budget mensuel est fondamental pour maintenir une bonne santé financière. Commence par lister toutes tes sources de revenus et tes dépenses fixes, comme le loyer ou les factures. Ensuite, suis tes dépenses variables, telles que les loisirs ou les courses. Utiliser des applications de gestion de budget te permettra de visualiser tes dépenses et de t’assurer que tu restes dans les limites que tu t’ai fixé. En période de crise, il est encore plus important de gérer ton budget avec rigueur. Réévalue tes priorités financières et concentre-toi sur les dépenses essentielles. Cherche des moyens d’économiser, comme profiter des promotions ou opter pour des marques moins chères. N’hésite pas à envisager des activités gratuites ou peu coûteuses pour te divertir. Pour planifier ton mariage, applique ces mêmes principes pour élaborer un budget spécifique. Fixe un montant total pour l’événement et répartis-le entre les différentes catégories de dépenses. N’oublie pas d’inclure une marge pour les imprévus, afin de ne pas te retrouver dépassé(e). Je commande mon exemplaire Astuces pour un budget maîtrisé Voici quelques astuces pratiques : Planifie ton budget : Tu envisages de te marier, donc tu dois définir tes priorités. Quel montant souhaites-tu allouer aux différents aspects tels que la salle, le traiteur ou la robe ? Dresser une liste des dépenses t’aidera à mieux visualiser tes besoins. Utilise des outils de gestion : Note toutes les dépenses fixes liées au mariage, puis alloue une somme pour les dépenses variables (ou imprévues). Ainsi, tu pourras définir ton budget mariage au plus juste, et envisager la stratégie adéquate pour mettre en œuvre ton projet. Des outils de gestion financière peuvent t’aider à suivre ton budget dans les meilleures conditions. Implique ta famille : Pour établir un budget mariage équilibré, implique tous les membres de la famille. Organise des réunions régulières pour discuter des finances et des priorités. Cela favorise une meilleure communication et permet de prendre des décisions collectives. Reste flexible : La vie étant faite de hauts et de bas, il est essentiel de rester adaptable. Priorise tes dépenses essentielles et cherche des solutions pour réduire les coûts, comme cuisiner à la maison ou éviter les achats impulsifs. En gardant la main sur ton budget mensuel, tu as toutes les chances de tenir ton budget mariage. Conclusion En appliquant ces astuces, tu seras en mesure de maintenir un budget maîtrisé et de réaliser ton rêve de mariage. Envie d’un coup de main pour réaliser ton projet ? On en parle ? Je réserve mon rendez-vous gratuit (mise à jour le 27/09/2026)
Jusqu’où tu peux aller pour réussir ? – mini roman – épisode 25
Comme on l’a vu précédemment, se mettre à son compte est un saut dans le vide … mais un vide qui se réfléchit et qui se prévoit. Ensuite c’est une question de mindset. Jusqu’où es-tu prêt(e) à aller pour réussir ton projet ? Avant de se lancer, il faut bien avoir en tête que ça prendra du temps, qu’il y aura des hauts et des bas. Qu’il faudra toujours faire preuve d’inventivité, de courage, de résilience, avant que tu ne commences vraiment à vivre de tes activités. Eplucher les comptes La première chose par laquelle j’ai commencé ? Etablir une stratégie financière. De quoi ai-je besoin en terme de matériel, d’obligations règlementaires, d’assurances, de santé, de retraite ? Combien est-ce que cela va coûter ? Est ce que j’ai droit à des aides, si oui, à combien s’élève le financement ? Qu’est ce que ça me permet de faire ? Comment je me rémunère pendant ce temps là ? Répondre à toutes ces questions, c’est établir son premier budget prévisionnel. Celui sur lequel on va s’appuyer pour avancer et prendre les bonnes décisions. Investir dans son avenir La seconde étape ? Se former. Initialement Assistante de Direction, je n’avais aucune notion de l’univers Internet. Communication, marketing … je n’étais qu’une simple consommatrice des réseaux, sans en comprendre les enjeux. Je me suis donc formée en conséquences. Etude de marché, offre commerciale, cadre juridique, fiscal et social, négociation et stratégie commerciale, business plan, intelligence artificielle … Une formation complète qui m’a apporté les bases de tout ce dont j’avais besoin pour bien démarrer. Plus tard, j’en suivrai une seconde axée principalement sur la prospection et la communication. Passer à l’action En parallèle de la formation, j’ai conçu mon site internet, travaillé mon offre, et élaboré une stratégie de développement. J’ai définis d’une approche locale et un plan de communication pour les réseaux sociaux. Le 1er août 2024, je déclare mon auto-entreprise. Le 1er octobre, je démarre officiellement mes activités. Soyons honnête, on n’est jamais vraiment prête. Par quoi commencer ? Se faire connaître. C’est le moment où tu déploies ta communication sur les réseaux sociaux, que tu pars à la rencontre des gens, que tu mets en place des partenariats. Tu cherches ton style en t’inspirant de celui des autres. Tu te perfectionnes tous les jours un peu plus. Tu as un moral de combattante et tu es prête à trouver tes premières clientes. Ca y est, l’aventure commence vraiment, à la fois magique et angoissante. Garde à l’esprit que rien ne sera facile, mais qu’au bout du compte, on ne lâchera rien. Lire l’épisode précédent
Comment ton équilibre financier impacte t-il ton bien-être ?
Le stress financier, un fléau moderne Le stress financier touche aujourd’hui une proportion alarmante de la population. En France, près d’un salarié sur deux (48%) se trouve en détresse psychologique en 2025, selon le baromètre Empreinte Humaine. Les causes du stress financier sont multiples et souvent interconnectées : L’inflation persistante qui érode le pouvoir d’achat Les dépenses imprévues (santé, réparations, urgences familiales) L’endettement excessif et la spirale des crédits L’instabilité professionnelle et la précarité de l’emploi Le manque d’éducation financière qui entrave les bonnes décisions L’impact physique et mental des préoccupations financières Les manifestations physiques Le stress financier ne reste pas confiné à notre esprit. Il se manifeste concrètement dans notre corps. Symptôme Physique Fréquence Impact sur la Santé Maux de tête chroniques 65% Diminution de la productivité Troubles du sommeil 58% Fatigue persistante Hypertension artérielle 42% Risques cardiovasculaires Troubles digestifs 38% Problèmes nutritionnels Tensions musculaires 71% Douleurs chroniques Les conséquences psychologiques L’impact sur la santé mentale est tout aussi préoccupant : Anxiété généralisée : Les préoccupations financières créent un état d’alerte permanent, Dépression : Le sentiment d’impuissance face aux difficultés financières, Isolement social : La honte liée aux problèmes d’argent pousse à l’évitement, Troubles de l’attention : La charge mentale constante nuit à la concentration. 48% des salariés français en détresse psychologique Pourquoi équilibre financier et santé vont de pair ? La sérénité comme fondement du bien-être Contrairement aux idées reçues, l’équilibre financier ne nécessite pas forcément des revenus élevés. Il s’agit plutôt d’une harmonie entre nos moyens, nos besoins et nos aspirations. Cette sérénité financière libère notre énergie mentale pour d’autres aspects de la vie. Les cercles vertueux Quand nous maîtrisons nos finances, plusieurs cercles vertueux s’activent : Réduction du stress → Meilleur sommeil → Plus d’énergie, Stabilité émotionnelle → Prise de décisions éclairées → Amélioration continue, Confiance retrouvée → Ouverture à de nouvelles (meilleures) relations → Soutien social renforcé, Planification possible → Projets réalisables → Sentiment d’accomplissement. L’approche intégrative de la santé Comme le rappelle Carole BALDACCI dans son approche de coach en santé intégrative, la santé ne se limite pas à l’absence de maladie. Elle englobe : Le bien-être physique, Le bien-être émotionnel, Le bien-être social ou relationnel, Le bien-être spirituel, Mais aussi le bien-être environnemental, dont la sécurité financière, les conditions de travail, les routines de vie, …. La santé intégrative vise à remettre l’humain au centre, acteur de ses décisions. Il s’agit d’une approche globale de la personne, prenant en compte toutes ses sphères de vie : vie familiale, professionnelle, émotions, etc. *les actions de Carole ne remplacent ni un avis ni un suivi médical. Elle te guide pour transformer ton mode de vie et ton rapport à tes émotions pour gagner en clarté, énergie et ambition juste. Les signaux d’alarme à reconnaître Indicateurs financiers Certains signaux doivent doit alerter sur ta relation à l’argent : Éviter de regarder tes comptes bancaires, Reporter systématiquement les décisions financières importantes, Emprunter régulièrement pour boucler les fins de mois, Ressentir de l’anxiété à chaque dépense, même nécessaire, Avoir des disputes fréquentes avec ton ou ta conjoint(e) sur l’argent. Indicateurs de santé Sur le plan de la santé, sois attentif à ces signaux : Fatigue chronique inexpliquée, Irritabilité croissante, Difficultés de concentration au travail, Troubles alimentaires (grignotage ou perte d’appétit), Recours accru aux substances (alcool, tabac, médicaments). Questions fréquentes Comment savoir si mon stress est lié à mes finances ? Le stress financier se manifeste souvent par des pensées récurrentes sur l’argent, des troubles du sommeil avant les échéances, et une tendance à éviter les conversations ou décisions financières. Si tu ressens de l’anxiété dès que tu penses à tes finances, c’est un indicateur clair. Peut-on avoir une bonne santé financière avec des revenus modestes ? Absolument ! La santé financière dépend plus de l’équilibre entre vos revenus et vos dépenses que du montant absolu. Une personne avec des revenus modestes mais une gestion maîtrisée peut avoir une meilleure santé financière qu’une personne aux revenus élevés mais désorganisée. Quand faut-il consulter un professionnel ? Si le stress financier impacte ton sommeil, tes relations ou ton travail depuis plusieurs semaines, il est temps de chercher de l’aide. Un conseiller financier peut t’aider pour la gestion, tandis qu’un coach en santé intégrative peut t’accompagner sur l’aspect bien-être global. Comment parler d’argent sans créer de tensions en couple ? Instaurez des moments dédiés aux finances, dans un climat bienveillant. Commence par partager vos émotions et peurs avant d’aborder les chiffres. L’objectif est de créer une vision commune plutôt que de chercher un coupable. Les enfants peuvent-ils être affectés par le stress financier des parents ? Oui, les enfants sont très sensibles au stress parental. Ils peuvent développer de l’anxiété ou des troubles du comportement sans comprendre la cause. Il est important de les rassurer tout en étant honnête sur la situation, de manière adaptée à leur âge. https://youtu.be/OiTVBxs-jYs La relation entre l’argent et la santé n’est plus à démontrer Dans un contexte économique incertain, prendre soin de son équilibre émotionnel et financier devient un acte de santé publique. Cette approche intégrative, qui considère les finances comme un pilier du bien-être global, ouvre de nouvelles perspectives pour retrouver sérénité et vitalité. Reprendre le contrôle de ses finances et prendre soin de sa santé ne sont pas deux démarches séparées, mais les deux faces d’une même médaille : celle d’une vie équilibrée et épanouie. L’invitation est lancée : et si tu commençais dès aujourd’hui à transformer ton rapport aux émotions et à l’argent pour retrouver ta sécurité et ton bien-être global ? Comme nous l’avons exploré lors de cette conférence avec Carole BALDACCI, le chemin vers plus d’harmonie et de sécurité financière et émotionnelle est à la portée de chacun. Il suffit parfois d’un premier pas conscient pour enclencher
Un saut dans l’inconnu – mini roman – épisode 24
Se mettre à son compte, c’est une décision qui n’est pas anodine. Plus de sécurité financière, plus de vacances, plus d’esprit tranquille. C’est la peur de se rater. La peur de tout perdre. C’est un gros risque. En même temps, quand on n’a plus le courage de recommencer une vie de salariée, de trouver un poste qui plaît et une paye qui n’est pas misérable, quoi faire ? Voilà un dilemme cornélien : rempiler pour 15 ans ou se jeter dans le vide ? Une réflexion s’impose. Prendre le temps de la réflexion La première chose à faire, c’est d’abord de savoir … quoi faire ? Trouver une idée pertinente, pour apporter un service dont les gens ont vraiment besoin. Trouver sa légitimité en tant que professionnelle. C’est le moment de faire le bilan de sa vie. C’est quoi mon expérience ? Sur quelles compétences je peux m’appuyer ? Est-ce que j’ai des relations ? du réseau ? Qu’est ce qu’il me manque et qu’est ce que je dois apprendre pour me lancer ? Tout un tas de questions auxquelles il faut répondre, sans détour, sans se mentir. Sans en rajouter. Se baser sur l’existant, le fiable, le solide. Celui sur lequel on peut vraiment compter. Evaluer son mindset Se mettre à son compte, c’est aussi être au clair avec son état d’esprit (on parle aujourd’hui de mindset). Est-ce que je serais assez solide pour me lancer dans l’aventure ? Est ce que je suis assez forte pour ne pas reculer ? Est-ce que le mental est assez blindé ? Est-ce que je suis suffisamment soutenue par mon entourage ? Est-ce que je suis prête à entendre les gens me dirent que je n’y arriverai pas, et qu’il faut rentrer dans le droit chemin en acceptant de se plier au système jusqu’à la retraite ? Il faut être consciente qu’il va falloir beaucoup de temps et d’énergie pour vivre de ses activités. Serais-je capable de tenir la longueur ? Comment assurer financièrement ce passage délicat ? Et oui, il faut aussi aborder les questions plus techniques. Et l’argent, c’est le nerf de la guerre. Prendre du recul J’écris. J’écris encore. Pendant des heures, des jours, des soirées entières. Tout ce qu’il me passe par la tête est couché sur le papier. Un bon moyen de vider son esprit de tout ce qu’il exprime. Un bon moyen de prendre du recul, d’analyser les choses et de peser le pour et le contre. Une fois trouvée l’idée, il faut donc organiser une stratégie pour mettre en place techniquement le projet. Etudier les aspects règlementaires, développer une stratégie financière. Penser à l’aspect formation, pour acquérir les compétences qui manquent. Tout un processus que nous aurons l’occasion d’aborder lors des prochains épisodes. Lire l’épisode suivant Lire l’épisode précédent
Prendre sa vie en main – mini roman – épisode 23
Voilà quelques semaines que je ne t’ai pas écris. Au bout de 22 épisodes, il était temps que je relise tout, et que je fasse le point sur tout ce que je t’ai raconté. Globalement, aujourd’hui, tu sais tout de moi. De mon parcours professionnel à ma vie personnelle, et tu sais désormais ce qui m’a conduit à créer mon activité. Se mettre à son compte Suite à ma dernière aventure salariée qui aura duré onze ans, et aux déconvenues qui en découlent, je ne t’ai pas caché être devenue allergique aux patrons. L’idée de repartir pour un quatrième tour, tout recommencer, me réinvestir encore dans une structure, donner de mon temps et de mon énergie … je ne m’en sentais plus le courage. Après avoir fait un bilan de compétences, l’idée m’est donc venue de me mettre à mon compte. Un gros risque me diras-tu ? Oui et non. Bénéficiant de mes allocations chômage, et vivant en couple, le risque était moindre. Très fortement soutenue par mon compagnon, j’ai sauté le pas, sachant qu’en cas de galère, je ne reculerai pas à la tâche s’il fallait faire un boulot alimentaire en attendant que mes activités se développent. Pas aussi simple que ça en a l’air Un projet bien ficelé, des finances pour démarrer l’activité, le numéro de SIRET en poche, me voilà partie sur la route de l’entrepreneuriat. Sauf que très vite, tu te rends comte que tu n’es pas la seule auto-entrepreneure sur internet. J’aurai même tendance à dire que tu es un petit poids dans l’univers. Ce que tu lis à de quoi faire rêver : « comment gagner 10 000 euros par mois sans faire grand chose« , « 3 mois pour faire exploser ton chiffre d’affaires » … Soyons réaliste. Tu peux apprendre beaucoup en formation, mais tu auras peu de chance de vivre de tes activités en moins de 3 mois. Trouver tes premiers clients tient déjà du parcours sportif. Je t’expliquerai dans les prochains épisodes comment j’ai mis en place mon entreprise et comment j’ai trouvé mes premières clientes. Lire l’épisode suivant Lire l’épisode précédent
Militante dans l’âme – mini roman – épisode 21
En mode assistante sociale Comme tu l’as compris, le premier de mes combats a toujours été d’aider mon prochain. Noyés dans les dossiers papiers complexes à remplir, j’ai aidé beaucoup de gens avec leurs démarches à la Caisse d’Allocations Familiales, le Sécurité Sociale, les impôts et j’en passe. Avec l’arrivée de l’informatique, je me suis occupée de faire les CV, les lettres de motivations, apprendre aux gens à se servir de leurs ordinateurs, à prendre en charge leurs déclarations sur internet, gérer la maintenance informatique et les réparations éventuelles. Bref, j’ai endossé le parfait costume de l’assistante sociale, pour ceux qui, justement étaient oubliés par le système. Une action purement personnelle qui a toujours soulagé ma conscience, parce que je n’ai jamais pu laisser quelqu’un en galère. En rébellion contre le système Ca a commencé avec la privatisation des autoroutes. Alors que je la prenais toutes les semaines pour aller travailler le lundi, et rentrer chez moi le week-end, la privatisation a induit automatiquement une augmentation des prix. Je ne compte pas le prix de l’essence sur l’autoroute, ni le prix du café. J’ai donc arrêté de prendre les portions payantes. Aucun regret, c’est toujours de plus en plus cher. Sauf en cas d’extrême urgence, je ne déroge pas à la règle. Les stations essence de luxe affichaient des prix supérieurs à ceux de la grande distribution. Alors que j’habitais en face d’une station essence, je préférais faire 30 mn de bouchon pour aller au supermarché. On s’est moqué de moi à l’époque, mais un peu plus de 10 ans après, une station de luxe en particulier s’est alignée sur le prix des supermarchés. Je n’étais donc pas la seule à avoir fait de la résistance. L’union a fait la force ! Et puis, j’ai enchaîné : pas de trains, parce que trop chers et pas du tout sécurisés. Le slogan de l’époque disait « A nous de vous faire préférer le train ». Bein non. Aujourd’hui encore, toujours pas (sauf si je suis accompagnée, et encore ça dépend du prix). On a fait exploser le prix de l’essence et du diesel ? Je suis passée à l’E85. On a fait flamber le prix du fuel ? Je suis passée aux granulés. On a décidé que tout le monde devait se chauffer à 19 degrés ? Ca fait plus de dix ans qu’il y a 18 chez moi, et je n’ai pas attendu la télévision pour découvrir les plaids, les petits pulls et les chaussettes en laine. Par contre, j’ai une cheminée. Mon rêve ? Devenir totalement autonome. Prochain projet : les panneaux solaires avec batteries de stockage. Pour l’eau, c’est plus complexe, ça devra attendre encore longtemps, mais je n’y renonce pas pour autant. C’est tout ça qui fait que j’ai décidé un jour de me mettre à mon compte, et de gagner ma vie avec ce que je sais faire de mieux depuis 30 ans. Mais ça, on en reparlera la prochaine fois. Lire l’épisode suivant Lire l’épisode précédent
L’Euro m’a fait faire des économies – mini roman – épisode 20
« Je vous parle d’un temps, que les moins de 20 ans ne peuvent pas connaître » comme disait la chanson … Et bien ce temps là, c’était le temps du Franc. Lorsque j’ai commencé à travailler, l’époque n’était pas simple, mais comparé à aujourd’hui, cela n’a rien à voir. Même si nous ne gagnions pas forcément des sommes folles, il était possible de manger, de mettre de l’essence et de s’amuser sans se ruiner. Une époque bénie des dieux En ce temps là, nous pouvions nous permettre de passer nos après midis de temps libre, au bar du coin avec les copains, avec notre petit argent de poche ou nos revenus de job d’été. A cette époque, le café valait 4,50 francs (0.65 cts d’euros) et pour 200 francs de courses (un peu moins de 30 euros), le caddie était plein. Le paquet de cigarettes valait environ 10 francs (1,50 euros). J’ai connu le litre de gasoil à 4 francs (à peine 0,60 cts d’euros). Nous trainions en voiture juste pour passer le temps. On rentrait en boîte pour 50 francs (environ 7 euros) et bien souvent, c’était gratuit pour les filles. Quand on a commencé à entendre parler d’un changement de monnaie, j’étais au collège, en troisième, et je n’étais pas encore en mesure de voter. A cette époque, on ne parlait pas encore de « l’Euro », mais de « l’Ecu ». On avait bien rigolé en entendant cela. Ca faisait clairement penser à un retour imminent à l’époque des Rois de France. Puis le temps a passé, et nous avons oublié. Une autre perception de la vie Et pourtant, ce jour est arrivé. En 2002, on nous annonce que nous changeons de monnaie. Ma paye au Smic était à un peu plus de 5 800 francs. Peut-être parce qu’il y avait beaucoup de chiffres, nous nous sentions riches. La paye tombe soudainement aux environ de 850 euros. Le choc ! Les billets ressemblent à un jeu de Monopoly. Tout semble beaucoup plus cher. Si je n’ai jamais été dépensière, le passage à l’Euro m’a totalement sevré de toutes dépenses inutiles. La simple conversion euros / francs me permettait de voir tout de suite si c’était un bon rapport qualité – prix. Un T-shirt vendu 30 euros vaut donc, pour moi, 200 francs. Trop cher. Faire les courses est devenu excessif. Pour espérer un plein de courses correct, on est aux alentours des 100 euros (650 francs !). Quant au plein d’essence, on est entre 60 et 80 euros (plus de 500 francs !). A mon époque, à ce prix là, tu roulais en Porsche. Mon plein ne dépassait pas les 150 francs (à peine 23 euros). Ce changement de perception m’a incité à repenser mon mode de consommation. J’ai affiné ma méthode de gestion des dépenses, pour arriver à une stratégie de développement optimale. Grâce au passage à l’Euro, je ne suis pas devenue une acheteuse compulsive, ni une fashion victime. Au contraire, je suis devenue encore plus vigilante avec mes dépenses. Mieux encore, je suis entrée en rébellion contre le système. Boycott des stations essence de luxe, des autoroutes passées au main du privé, des parkings payants, des produits de marque (à quelques exceptions près). Mais ça, c’est une histoire que je te raconterai peut-être un de ces jours. Lire l’épisode suivant Lire l’épisode précédent
L’avènement du télétravail – mini roman – épisode 19
J’en ai rêvé pendant des années et une épidémie l’a fait ! Enfin, on peut travailler chez soi, sans être forcément indépendant. Offrir cette opportunité, c’est enfin la liberté de travailler efficacement, de gagner du temps en se débarrassant des trajets inutiles, mieux profiter de chez soi et des siens. Pense à tous ces gens des grandes villes qui perdent pas moins de trois heures par jour dans les bouchons ou les transports en commun. Tellement de temps perdu et de stress inutile. J’ai adoré qu’on m’oblige à rester confinée chez moi. Un avant goût de liberté Cette période a permis de passer de la théorie à la pratique. Avoir les bons outils, trouver ses marques pour bien communiquer avec les collègues, et travailler dans de bonnes conditions. Au début, c’est déstabilisant, mais quand tout est calé, on y prend vite goût. A tel point qu’au bout de trois ans de télétravail en quasi temps plein, il n’était plus concevable pour moi de revenir à un travail en présentiel total. J’attendais ça depuis trop longtemps. Passionnée d’informatique Lorsque j’ai découvert l’informatique, j’étais en primaire. Je devais avoir 7 ou 8 ans. A cette époque, rien à voir avec les PC d’aujourd’hui. On parlait TO7 et MO5. Un texte vert sur fond noir, où il fallait taper des kilomètres de codes pour concevoir trois ou quatre notes de musique. J’avais recopié tous ces codes sur un cahier dans l’espoir (déjà), d’avoir mon propre PC un jour. A 20 ans, un ami m’apporte son PC à la maison, l’allume, et je découvre Windows 95. Incroyable. Pas encore d’accès à internet (bien qu’Internet Explorer est déjà intégré à la machine), mais la possibilité de faire du traitement de texte, des tableurs et des jeux vidéos en 3D. Rien à voir avec ce que j’avais vu en primaire. Les possibilités sont immenses. J’ai un coup de foudre immédiat. Dès lors, je vais travailler d’arrache pied pour m’en offrir un. Se former, encore et toujours Et enfin ce jour est arrivé. J’ai acheté mon PC, avec un scanner et une imprimante. Le kiff absolu … sauf, qu’en vrai, je ne sais pas du tout m’en servir. Je n’ose pas trop m’y aventurer. Je m’en sers comme d’une machine à écrire. Lorsque tu fais un BAC Littéraire, tu ne vois aucun ordinateur. Je n’ai donc aucune compétences dans ce domaine. D’autant plus que ce n’était pas intuitif comme aujourd’hui. Tout était écrit en anglais, il n’y avait pas de bulles explicatives. Il fallait se débrouiller. Alors c’est ce que j’ai fait. J’ai reçu l’aide d’un ami dont j’avais monté le dossier pour partir en formation et obtenir un diplôme en technicien informatique. Chaque week-end, il me restituait ce qu’il avait appris en cours, et grâce à lui, j’ai pu progresser très vite, passer à Windows 98 et devenir autonome avec ma machine. Par la suite, je développerai mes compétences au travail et je n’aurai de cesse de m’adapter, comme aujourd’hui avec l’intelligence artificielle. Quelque soit le sujet, j’ai toujours suivi l’actualité pour me positionner dès les prémices d’une nouvelle évolution sociétale. J’ai à cœur d’être toujours en avance sur les évènements. Aujourd’hui, je suis capable de m’occuper seule de ma machine, de la réparer ou de la réinitialiser. Aucun problème ne me résiste. Le défi de demain, maîtriser parfaitement l’intelligence artificielle, parce que ça, c’est vraiment le prochain tournant à ne pas manquer. Lire l’épisode suivant Lire l’épisode précédent